贷款
搜索
贷款
2026-10-20 点击:146
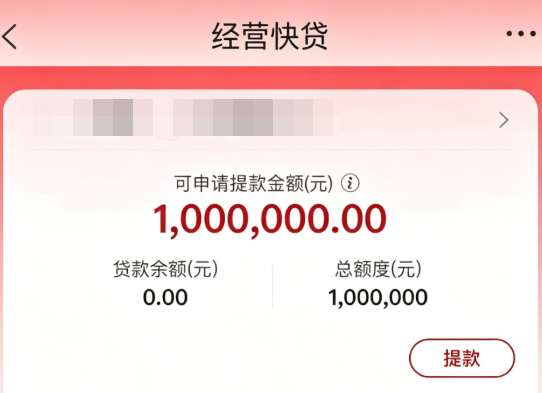
一、工行经营快贷7大出额逻辑
维度1:税务数据(权重21%)
纳税满1年即可准入(之前是2年),但纳税与开票匹配度成为新审核点。
维度2:银行流水(权重20%)
银联收单数据成为新数据源,收款码(银联清算)满半年即可准入。
维度3:企业基础资质(权重19%)
“人审环节”成为新门槛。客户经理必须去公司工位合照,空壳公司直接暴露。
维度4:征信状况(权重15%)
征信查询门槛放宽至近3月<6次(之前是3次),信用卡使用率放宽至80%(之前是50%)。但小贷/网贷仍是一票否决项。
维度5:经营稳定性(权重10%)
人审合照成为新增评估项,客户经理必须去公司工位合照。
维度6:工行关系度(权重10%)
成为工行“关系户”可提升额度20%-30%,利率优惠0.2%-0.5%。
维度7:数据授权完整度(权重5%)
数据授权完整度成为新增维度,授权越全,额度测算越准。
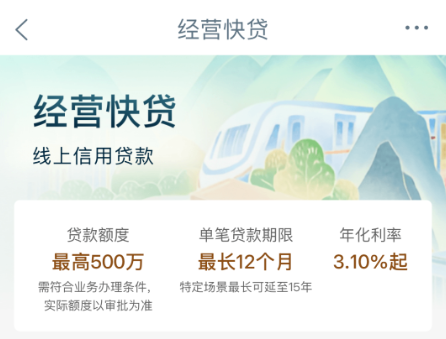
二、工行经营快贷线上申请注意事项
1、线上提款规则:30万以内额度批下来,大部分人直接APP提款就行;少数人会弹出U盾核验,不用紧张,跟着页面提示操作完成验证即可。
2、放款转账注意点:钱放下来之后,记得走APP里的【贷款资金支付】通道转账!优先转给亲友名下工行一类卡,别随便跨行转,很容易触发资金管控,转账失败甚至资金被冻结。
3、大额额度别着急提交:初审出30万以上额度,先不要直接提交申请!先联系工行网点确认,问问网点能不能做大额经营贷。
不少基层网点风控严,不接大额单子,贸然提交会直接锁定管户权。
4、管户权锁定没法撤销:一旦在某网点提交大额申请,管户权就锁死了。后面想换别的网点做提额、续贷都不行,后续融资会受很大影响。
5、流水不能造假:走收款码进件的,系统会自动核查流水真假。短期刷出来的流水、假流水,系统一查一个准,直接拒贷,还会留下拒贷记录。
6、首申省钱小技巧:第一次申请,手动填额度控制在30万以内,额外的附加数据选项全部不要勾选。
以上就是卡农社区关于“工行经营快贷7大出额逻辑 工行经营快贷线上申请注意事项”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以和我们交流。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
