贷款
搜索
贷款

2026-09-14 点击:199
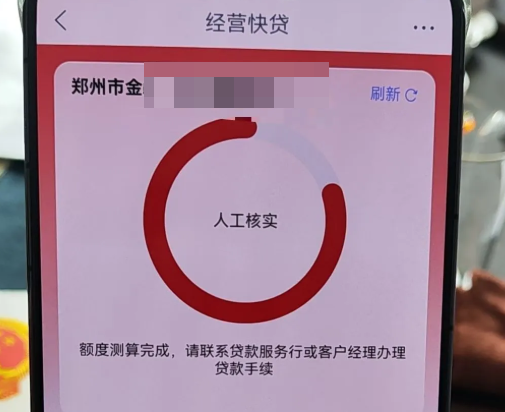
一、工行经营快贷人工核实怎么解决?
1、征信负债指标预警
触发原因:存在未结诉讼、失信记录,近3个月征信查询超标,信用卡使用率超80%,名下有多笔网贷。
解决方式:结清所有网贷,降低信用卡负债至合理范围,处理完结诉讼后再提交贷款申请。
2、经营流水数据异常
触发原因:近3个月流水下滑超30%、资金快进快出、收支无规律。
解决方式:撰写流水异常说明,如行业淡季、业务调整等;准备经营租赁合同、实景照片,配合银行上门尽调。
3、申报信息与实际不符
触发原因:注册地址与实际经营地址不一致,经营年限、员工人数填报错误。
解决方式:提供经营租赁凭证、门店实拍材料;信息偏差较大可前往工商局变更备案信息。
4、申请额度超出线上免核标准
各城市风控门槛不同:一线城市超80万、二三线超50万、县域超30万,容易触发人工审核与上门核查。
解决方式:分次申请、降低单次申报额度;大额用款提前和支行客户经理报备对接。
5、账户操作行为异常
触发原因:频繁更换登录设备、异地登录、使用VPN、向陌生账户大额转账。
解决方式:固定单一设备操作并关闭VPN,备好交易合同、单据,佐证大额交易为真实经营往来。
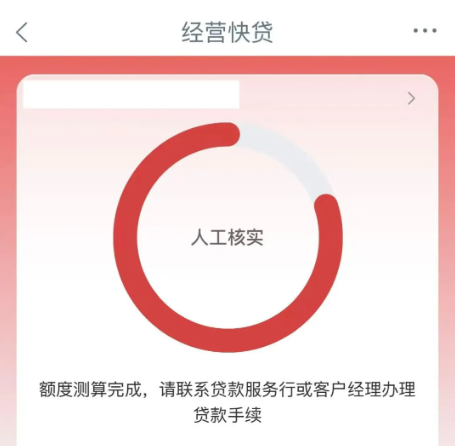
二、工行经营快贷被拒怎么回事?
1、小微综合分不足
个人和企业负债偏高、缺乏银行资产沉淀、所属行业风险较高,都会拉低小微综合评分。可以通过降低整体负债、在工行留存资产、稳定经营流水来提升评分。
2、线上大数据评分过低
近期不要点击任何贷款推广内容,频繁浏览借贷相关广告会扣大数据分。关闭解绑所有网贷和支付宝信贷授权,也可存入5万工行定期做质押,以此提升大数据分数。
3、经营场景被判定为小额类目
系统将企业判定为小额经营类目后,审核标准会更严格。可更换申请网点,等待三个月系统更新数据;或联系客户经理在后台调整企业行业为大额经营场景。
4、借贷机构数量超限
工行贷款要求信贷机构不超4家、小贷机构不超2家。名下多余的网贷需要全部结清并注销账户,满足机构数量要求后再申请。
5、可贷额度测算为0
多为开票、流水授权不完整导致。补齐近6个月经营流水并重新上传授权,系统即可重新核算贷款额度。
6、误触反欺诈风控
无逾期、无诉讼却被系统拦截,一般是触发反欺诈风控。可通过工行存款、理财提升账户质量,保持15天申请空窗期后,再重新提交申请即可。
以上就是卡农社区关于“工行经营快贷人工核实怎么解决?经营快贷被拒怎么回事?”的全部内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以联系我们。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号


