贷款
搜索
贷款

2026-11-13 点击:328
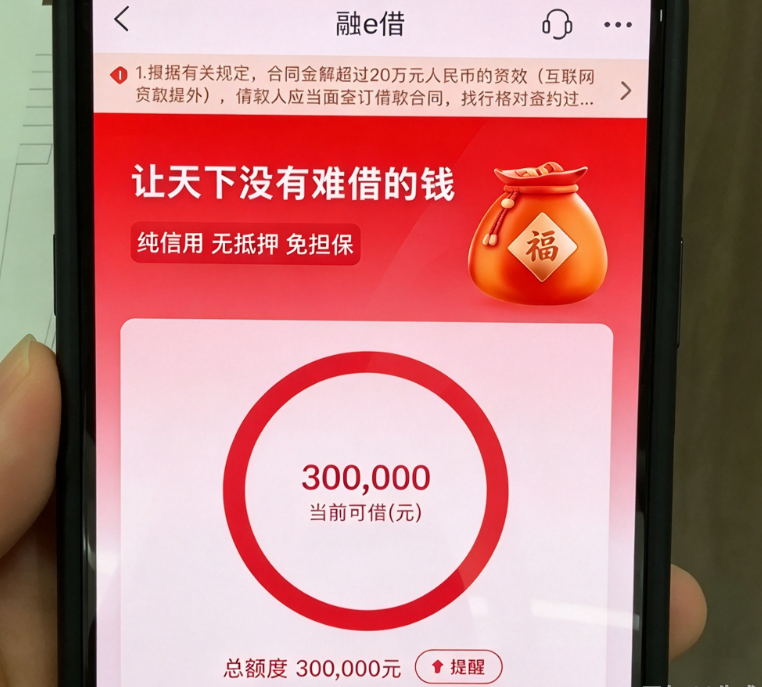
一、工商银行融e借产品基础参数
1、额度:线上自助最高30万;线下网点面签最高100万。30万以上必须网点面签,50万以上需要上传用途材料
2、年化:3.0%起,优质白名单客户更容易拿到低利率
3、期限:最长7年
4、还款:线上1-3年期先息后本;线下行内优质客群可做到3-5年先息后本,等额本息最长7年;随借随还,提前结清无违约金
5、年龄:申请20-60周岁,提款的时候需要满23周岁
6、放款账户:优先工行一类卡;二类卡可以提交申请,但提款容易失败
二、融e借相对好批,核心是这4个底层逻辑
1、准入客群覆盖面广,满足一条就能进
它不单单只收体制内,普通稳定工薪也有机会:
①公积金连续缴存满2年,基数5000以上;优质单位基数门槛更低
②工行按揭/抵押房,正常还款满6个月
③工行代发工资,连续满12个月
④工行信用卡使用良好,额度1万以上
⑤公务员、事业单位、国企、央企、上市公司、500强白名单员工
2、优质客户负债包容度更高
很多银行一刀切卡死负债,融e借是分客群评估:
①普通客户信用类负债控制在100万以内;
②优质单位、高公积金客群,负债可放宽至200万;
一线反馈也有负债300万、信用卡使用率90%以上批款的案例。
重点提醒:老版本网传“完全不看负债”已经是过去式,新规之后会核算偿债比,不是无底线宽松。
3、工行内部数据互通,存量老客户自带加分
在工行有房贷、长期代发、理财、存款、养老金账户的客户,系统里面本身有稳定数据沉淀,评分天然更高。
4、额度支持存量在贷提额,不用结清现有借款
这是很多人不知道的优势:已经在用融e借、还有欠款没还清,只要资质变好,依旧可以申请二次提额。
三、额度测算参考
1、代发工资客群:月收入3-5千≈月收入6倍;5千-1万≈12倍;月入1万以上≈24倍
2、公积金客群:普通单位双边50倍,上限30万;白名单单位双边最高100倍,上限80万
3、随房客群:授信1-3年,房屋评估价×10%;3年以上,评估价×20%
4、理财存款客群:日均30万以内最高10万;日均30万以上最高50万
四、征信红线相对宽松
1、逾期:无当前逾期,2年内不要连3累6,次级、代偿、呆账、关注类直接拒
2、查询:近3个月贷款审批建议控制在8次以内,近半年<12次;
3、信贷机构:未结清信贷笔数≤5家,非银网贷尽量控制2笔以内,网贷账户多会大幅拉低评分
4、信用卡:使用率建议控制80%以内
5、担保:名下有担保不是直接拒,但会纳入偿债压力评估
五、实操申请经验,照着做,提高通过率
1、申请渠道二选一
线上:工行手机银行、e生活plus小程序、行内申请二维码,线上最高30万
线下:联系网点客户经理进件,适合想要30万以上大额、线上被拒的客户,人工通道有沟通空间
2、申请前先完善工行信息
在APP更新最新工作单位、收入信息,手机号、银行卡信息保持一致,信息错乱很容易压分。
可以适当放一点定期、理财,提升行内资产标签,评分更容易上去。
3、选对申请时间
避开月底、年底银行额度紧张时段;不要短时间反复提交,申请失败建议间隔1个月之后再试,避免查询堆积。
4、提款操作要点
登录工行APP→贷款→个人信用贷款→融e借→马上借,选收款账户、填金额提交。 提款后等待系统复核,留意随机电核,回答信息和资料保持一致。
融e借好批,是建立在它客群广、存量客户加分、负债差异化宽松的基础上,不是无门槛随便出额度。它适合征信干净、收入稳定,有公积金、工行房贷或者代发的工薪短期周转。
以上就是卡农社区关于“工商银行融e借为什么这么好批?融e借申请经验分享介绍”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以和我们交流。
©( 豫ICP备2021019721号-12 )

卡农社区app
微信订阅号
