贷款
搜索
贷款

2026-11-10 点击:190
一、邮储银行小微易贷产品详情
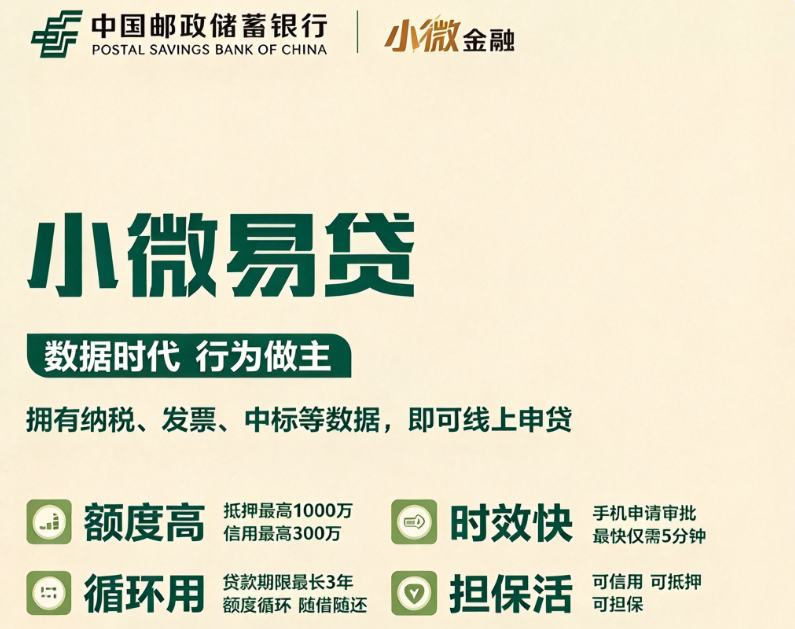
1、借款额度:信用最高300万、保证最高500万、抵押最高1000-3000万,具体以邮储银行审批结果为准。
2、年化利率:3.35%-5%,担保类另收不高于1.5%担保费;关注舒融通数科。
3、借款期限:单笔最长36个月,先息后本、按日计息,额度循环使用。
4、还款方式:线上实时审批+线下考察,开户后网银自主支用、随借随还。
二、邮储小微易贷支用不成功的原因
1、额度已过期。
测出的预授信有有效期,长期未支用会被系统自动作废需重审。
原因:授信额度非永久有效;解决办法:测算后尽快完成开户与正式申请,别拖过有效期。
2、经营数据下滑。
近24个月开票下滑超30%、纳税异常或连续零申报,系统判定还款能力变差。
原因:模型动态盯经营;解决办法:备齐近期真实流水、订单、纳税证明,必要时走线下复议。
3、征信发生变化。
支用前系统会复查,新增逾期、近3-6个月查询暴增、他行贷款机构数超3-5家,会拦截支用。
原因:贷后用信仍查征信;解决办法:保持当前无逾期、控制查询,结清部分他行贷款降机构数。
4、用途或合规不达标。
资金未走受托支付、流向楼市股市,或企业涉诉、被列入限制行业(钢贸、房地产等)。
原因:风控合规拦截;解决办法:按经营用途提供合同发票,避开禁入行业与违规流向。
5、账户或系统问题。
对公户/K宝状态异常、信息未更新、异地无网点支持,也会“支用失败”。
原因:账户或渠道不匹配;解决办法:确认网银与K宝正常、走本地白名单渠道申请。
三、邮储小微易贷测算流程
1、选入口测额。打开邮储企业银行APP点“一键测额”,或邮储银行APP进入贷款—小微易贷测算,选税务/发票/综合贡献等模式发起预测。
2、授权数据。按模式授权电子税务局、增值税发票或邮储账户结算数据,系统实时跑评分卡模型。
3、看预测额。几分钟内出预估授信,满意再进入正式申请;不满意可补充资产、专利、中标等增信材料提额。
4、开户与签约。赴网点开企业网银、提交正式申请,等待3-5分钟至数日审批结果,通过后网银签约、支用、还款。
以上就是卡农社区关于“邮储小微易贷支用不成功怎么回事?小微易贷测算流程介绍”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以联系我们。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
