贷款
搜索
贷款
2026-10-30 点击:206
一、先定性:民易贷到底是什么产品
民易贷是MS银行纯个人信用消费贷,无抵押、无担保,只面向上班族发放,只能用于装修、购车、教育等个人消费。
1、额度:30万起步,最高100万
普通银行工薪贷大多上限20-50万,民易贷最高100万,属于大额信用贷梯队。
起步门槛30万,资质达标最低也能批到30万;
顶额100万门槛极高,仅限体制内中层、央企正式职工;
绝大多数普通上班族,最终审批额度集中在30万—60万。
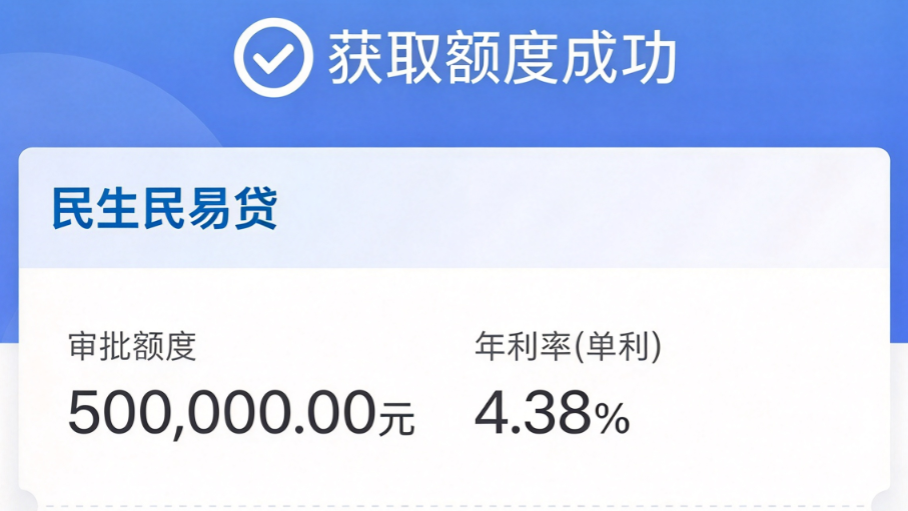
2、利率:年化3.0%起,差异化定价
先讲实话:3.0%只是顶级客户专属利率,不是统一价。当前市场主流信用贷年化普遍3.6%-4.5%,民易贷利率整体偏低,但分档次:
优质客群(体制内、央企、五百强正式员工+低负债+干净征信):年化3.0%-3.4%;
普通私企稳定上班族:年化普遍落在3.5%-4%。
3、期限:最长7年(84期),核心优势
这是民易贷最大亮点。绝大多数银行信用贷最长仅3年,少数做到5年,民易贷最长可分7年,月供直接减半,现金流压力大幅降低。举个例子:借款50万,年化3.8%等额本息
7年期:月供仅6800多元;
3年期:月供接近14700元,压力翻倍。
可选期限:1年、3年、5年、7年,不用强制选长期。
实操建议:长期装修、子女教育直接选7年;短期周转优先3年期。
4、四种还款方式,灵活度拉满
先息后本、等额本息、等额本金、随借随还(按日计息)全部支持,重点提醒两个大坑: ①先息后本:每月只付利息,到期还本金。但民易贷所有先息后本方案,每年必须归本一次,3年期每年要还三分之一本金,7年期同样有年度归本要求。申请前一定要和客户经理确认归本周期,避免到期资金跟不上直接逾期。
②随借随还:按天计息,用一天算一天利息,适合资金不确定、随用随取的人。代价是利率会比等额本息略高,没法兼顾低利率与灵活性。
5、提前还款:零违约金,资金自由
市面上多数信用贷提前结清要收1%-3%违约金,民易贷无任何提前还款费用,随时可以一次性结清。
二、硬性准入门槛:只有这一类人能进
基础身份门槛
1、年龄:22周岁起,授信到期时年龄不超过65周岁;
2、职业:仅限上班族受薪人员;持股超过10%的企业股东、个体户直接拒贷;
3、缴存要求:
①白名单单位(事业单位、国企、央企、上市公司、世界500强):公积金连续缴存满6个月;
②普通私企:公积金连续缴存满18个月,企业成立满3年;
③本行代发工资客户:代发持续满12个月;本行房贷客户,正常还款满1年即可准入。
三、2026征信红线,踩中一条直接被拒
很多人申请失败,问题都出在征信上,下面是严格执行的审批标准,一条都不能破。
1、逾期规则:连2直接拒,累计不超6次
①当前绝对不能有逾期:信用卡、贷款账单不能有未结清欠款;当前逾期直接驳回;必须等征信更新结清记录再申请。
②近2年累计逾期≤6次:所有贷款+信用卡逾期次数合并计算,逾期1天也算一次,金额大小不影响审核。
③严禁连续逾期:不能出现连2、连3,只要有连续两个月逾期,哪怕只出现一次,直接拒贷,累计次数再少也没用。
2、查询次数:近2个月硬查询≤15次
只算硬查询(贷款审批、信用卡审批、担保资格审查)
提醒:随便点网贷额度、申请信用卡,很容易把查询次数刷爆,征信一旦变花,短期很难获批。
3、信用负债总额<250万
250万是上限,负债越高,审批评分越低。
信用负债=所有无抵押信用贷款、网贷、消费金融余额;房贷、车贷这类按揭负债不计入总额。
补充规则:信用卡已用额度按10%折算计入负债;信用卡刷空,会直接拉高整体负债评分。
4、信用卡使用率≤70%
70%只是准入底线,卡在这条线上,审批评分很低,大概率降额或者直接拒批。建议把使用率控制在50%以内。
计算公式:已用额度÷总授信额度。
额外隐形限制
①征信小额网贷笔数不能太多,有大量小额消费贷会被判定资金不稳定;
②无法院被执行、无司法诉讼记录;
③不能同时持有过多机构信贷,信贷笔数过多会直接减分。
四、人群划分:谁适合办,谁不要盲目申请
优先办理的人群
1、体制内、国企、央企、上市公司正式职工,公积金稳定,需要长期大额资金;
2、征信干净、房贷履约良好的普通上班族,用于装修、买车等大额消费;
3、名下有多笔高息网贷、小额信贷,想整合负债、降低月供。用民易贷低息资金置换高息负债,月供能大幅下降。
千万别申请的人群
1、企业法人、个体户、做生意的经营者,产品属性是消费贷,经营客群直接过不了初审;
2、征信花、查询爆炸、逾期超标,反复提交只会越申越花,把征信彻底做烂;
3、只周转一两个月短期资金,没必要申请长期产品,随借随还的短期信贷更合适;
4、收入不稳定,还款能力不足,不要盲目借贷,逾期会留下长期征信污点。
五、最后补充几条实操申请技巧
1、优先走线下网点客户经理进件,线下审批额度更高、利率更优;纯线上手机银行申请,额度普遍封顶30万,很难批到大额;
2、申请前1个月结清所有小额网贷,降低信用卡账单,把负债和使用率压下来;
3、尽量不要在1-2个月内多头申请贷款,把硬查询控制住;
4、提交材料优先提供公积金缴存记录、工资流水,证明稳定收入,更容易拿到低息顶额。
以上就是卡农社区关于“民易贷2026年产品大纲全面拆解 民易贷申请门槛和征信要求”的相关内容,添加客服可免费获取《200款产品最新资料大纲》。如果您需要申请办理贷款或找渠道合作,可以关注微信公众号:舒融通数科,或添加微信:19139722164。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
