贷款
搜索
贷款
2026-10-26 点击:255
一、工商银行产品介绍
(一)个人信贷
1、融e借
①借款额度:100万(线上20万,线下100万)
②借款期限:最长7年(先息最长3年)
③借款利率:3%起
④审批:线下申请通过率高
⑤还款方式: 先息后本,等额本息,随借随还
2、随房e借
①借款额度:最高50万
②借款利率:年化利率3.45%
③借款期限:最长5年
④还款方式:等额本金、等额本息,一年期
⑤贷款支持按月还息一次性还本,可提前还款
3、e分期
①借款额度:最高30万
②借款利率:年化利率3%起
③借款期限:常规 5年60期,最长8年96期
④还款方式:等额本息
4、综消分期
①借款额度:最高100万(线下申请突破线上30万限制)
②借款利率:月利息1.7-2.5厘
③借款期限:最长5年
④还款方式:等额本息
5、装修贷
①借款额度:最高100万;
②借款利率:月息0.18%-0.22%
③借款期限:最长5年分期
④还款方式:等本等息,提前还款无违约金可以提前还款(一般要求是满1年)
⑤放款方式:贷记卡形式发放,自主刷卡分单笔或多笔
⑥资金用途:装修、装饰、购置住房装修材料和家居消费品等
(二)企业贷款
1、经营快贷
①借款额度:最高300万(线上最高30万)
②借款利率:年化3.65%起
③借款期限:最长12期
④还款方式:先息后本,随借随还
⑤提前还款:无违约金
⑥签约方式:30万以内的线上自主提款
2、税务贷
①借款额度:最高300万
②借款利率:年化3.45%起(各地区有差异)
③借款期限:12期
④还款方式:先息后本,随借随还
3、抵押e贷
①借款额度:最高1000万
②借款利率:年化3.35%
③借款期限:单笔3年、授信10年期
④还款方式:先息后本
4、科创贷
①贷款对象:科技型小微企业。
②借款额度:微型企业单户最高500万元,小型企业单户最高1000万元。
③借款利率:年利率最低3.5%。
④借款期限:最长1年,单笔借据不超6个月。
⑤还款方式:先息后本,随借随还。
⑥提前还款:不收取违约金。
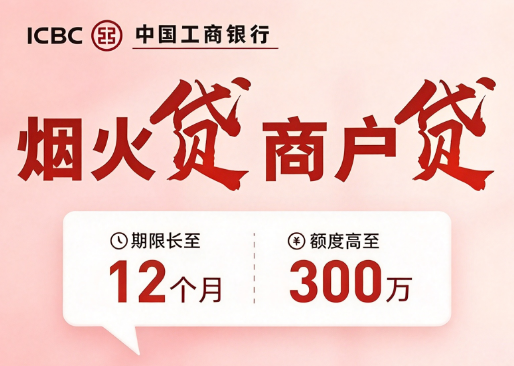
5、烟火贷
①借款额度:300万
②借款期限:3.6.9.12期(最长不超36期)
③借款利率:年化3.35%起
④还款方式:先息后本
⑤期限超过12期采用本金分期偿还方式
二、工商银行贷款审批要点
1、工商银行的审批自动化程度很高,基本依靠内部系统模型综合打分。系统评分达标,审批就会顺利推进。
2、对于负债的容忍度会宽松一些。不少人线上提交之后直接被拒绝,这个时候不用直接放弃。资质基础不差的话,可以带齐收入、资产证明,去线下网点提交申请,人工复核会多一次机会,线上没过不代表线下一定不行。
3、最喜欢本行老客户,一直在工行走账、有结息的,同等条件下更好批、额度舒服。新户很难直接给大额。
4、经营稳比赚得多重要,纳税、开票别忽高忽低,不要临贷款前突然猛补税、大额开票,一眼就看出来是冲贷款。
5、对多头借贷比较敏感。少量其他银行的经营贷问题不大,但征信上小额网贷多了,影响会很明显。短时间里连续申请多家贷款、频繁查征信,审批基本很难通过。对外担保也会被视作负债,担保笔数多,额度也会被压下来。
6、流水不是看总量多大,资金快进快出、来回互转的不算有效流水,资金能在账户留存一段时间,才是加分的。
7、法人或者股权刚变更的,最好等一段时间再申请。一个人名下控股多家公司、企业之间交叉参股,也不容易批。
8、五十万以内大多是系统自动审批,规则固定,没有商量余地;额度更高就转到人工审核。人工重点核实经营真实性,如果后续货款愿意走工行回款,会更占优势。整体授信偏保守,不会按营收给到上限。
以上就是卡农社区关于“工商银行2026年10款产品介绍 工商银行贷款审批要点介绍”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以和我们交流。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
