贷款
搜索
贷款
2026-10-22 点击:165
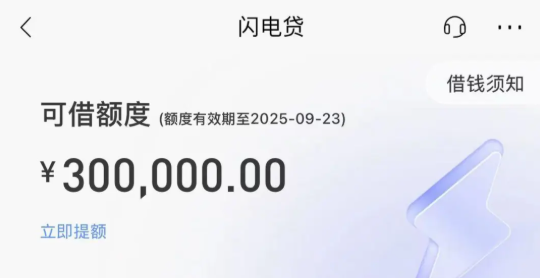
一、闪电贷出额逻辑
1、主公式:预估额度≈公积金基数×12×3+招行AUM×2-信用负债×0.5。基数5000元,光公积金这一项就是18万。
2、公积金是主项:基数4000元以上才进模型,现单位连续缴满6个月是底线。基数5000元这一档,多数批在15万到18万。
3、代发和房贷是加成:有招行代发,或者招行房贷在正常还,公式结果上再加三成左右。同样一份公积金,有人18万,有人23万,差的就是这一项;关注舒融通数科。
4、AUM是加成项:日均存款到2万、理财持仓到5万,系数才开始动。每月8号更新AUM,钱要赶在这之前进账。
5、负债是扣减项:信用负债按一半扣,优质单位扣得更少。同样算出30万,负债高的那一位只剩一半。
6、招贷分是闸门:分不够,公式算出来的数会被打折,差得多就直接归零。它看四块,信用历史、资产贡献、关系黏性、信息完整度。
7、通道不同额度不同:线上最高30万,优质客户到网点能批到50万,超过20万的部分线上办不了。同一个客户,换条通道能差出20万。网点这一档要带公积金、收入、资产材料,按线下口径重算一遍。
8、页面显示的额度是预授信,不是放款承诺。额度合同里写着,银行有权调低、暂停、失效,每次提款都要再查一次征信、再审一遍。
9、额度有效期1年。期内可以循环用,到期不续就等于重新申请。
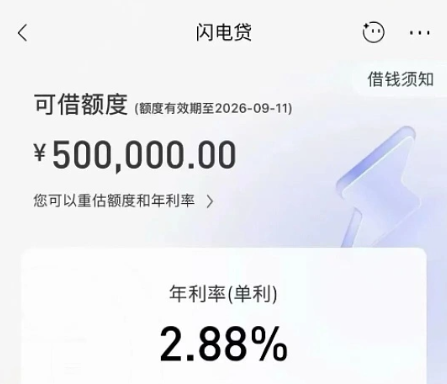
二、闪电贷申请被拒原因
1、招贷分不达标:低于11000基本不批。11000到13000这一段,通过率明显下滑,额度也偏低。
2、查询次数超了:近3个月贷款审批、信用卡审批查询超过6次,系统先预警。
3、非银网贷多:手里有2笔以上没结清的网贷,评分就被拉下来。这一项招行比多数银行查得严,2笔以内才算干净。
4、负债结构不好:信用卡近6个月平均使用率过70%,在用信贷机构超过4家。两项一起超,额度基本批不下来。
5、和招行零关联:没代发、没房贷、没存款理财,卡也不常用,流水进出都看不到。
6、逾期记录:有M2及以上,或者近2年累计逾期超过6次,基本过不去。
7、资料对不上:单位全称、收入、学历、房产这些填的,和系统能核到的不一致,审批会卡在这一步。
8、账户状态不行:绑的卡是长期不动的睡眠户,或者二类户限额不够。
以上就是卡农社区关于闪电贷产品相关的全部内容,如果你想寻求贷款合作或者进件帮助,可以关注微信公众号:舒融通数科,或添加微信:19139722164。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
